Auteur/autrice : Alain de Fooz

Octopus sur les routes, 68.000 EUR récoltés !

Redonner le sourire aux enfants handicapés physiques, tel est l’objectif du rallye Octopus, association au grand cœur de l’ASBL Android 34, soutenue par Anita et Peter Braem et Karen et Philippe Liénard. Pour cette quatrième édition, 68.000 euros ont été réunis, un record !

En savoir plus
RÉSULTATS FINANCIERS DE TECHNIP ENERGIES DU PREMIER TRIMESTRE 2023

  • Résultats financiers solides au premier trimestre, en ligne avec les objectifs pour l’exercice 2023
  • Chiffre d’affaires ajusté de 1 407 millions d’euros ; marge d’EBIT récurrent ajusté de 7,6 %
  • Résultat net ajusté de 80 millions d’euros, en croissance de 10 %
  • Positionnement sur les marchés clés futurs via la création de Rely – une nouvelle société intégrée pour accélérer le déploiement de solutions industrielles d’hydrogène vert

PARIS–(BUSINESS WIRE)–Regulatory News:

Technip Energies (Paris:TE) (ISIN:NL0014559478) (la « Société »), un leader de l’ingénierie et des technologies au service de la transition énergétique, annonce aujourd’hui ses résultats financiers non audités pour le premier trimestre 2023.

Arnaud Pieton, Directeur Général de Technip Energies, a commenté :

« Nos performances au premier trimestre constituent une base solide pour la réalisation de nos objectifs annuels. D’un point de vue opérationnel, le maintien par nos équipes d’un haut niveau d’engagement et d’exécution dans le segment Projet avec comme anticipé un chiffre d’affaires en décroissance, a été complété par une forte hausse de l’activité Technologie, Produits et Services. La solidité des niveaux de marge des deux segments a par ailleurs été soutenue par des flux, toujours robustes, de trésorerie d’exploitation hors variation de besoin en fonds de roulement. »

« La dynamique commerciale dans notre segment à marge élevée TPS s’est poursuivie tout au long du premier trimestre, avec un volume de prises de commandes largement supérieur au chiffre d’affaires, résultant notamment de l’attribution de contrats significatifs dans les marchés de l’éthylène, du captage du carbone et des carburants renouvelables. Fort de ces succès commerciaux, le carnet de commandes pour TPS a atteint des niveaux records, soutenant d’autant plus les perspectives de croissance de ce segment. »

« Pour l’activité Projet, nous avons maintenu une forte discipline dans la poursuite de nos cibles commerciales en privilégiant les engagements en amont sur les marchés où T.EN dispose de positionnement différencié. Grâce à des marchés porteurs pour le gaz naturel liquéfié (GNL) et un cycle d’investissement de la part de nos clients, nous anticipons une amélioration significative des prises de commandes à venir en 2023 et 2024. »

« Même si le GNL restera un carburant de transition important, la réalisation à l’échelle mondiale des objectifs net zéro nécessite la mise en œuvre d’investissements significatifs pour développer des énergies propres et des solutions de décarbonation à échelle industrielle. Les nouvelles mesures de relance prises par les pouvoirs politiques permettront d’éliminer certaines barrières initiales liées aux coûts et, au-delà du temps nécessaire pour l’alignement complet des différents acteurs, l’ambition claire de décarbonation exige que des solutions économiques et des produits durables soient développés répondant tant aux besoins des industries que des consommateurs. »

« Technip Energies est pleinement engagée à relever ce défi et à ce titre, nous avons le plaisir d’annoncer avec John Cockerill la création de Rely, une nouvelle société intégrée pour le déploiement de solutions et de technologies pour les marchés de l’hydrogène vert et du Power-to-X. Forte de fondations solides dès sa création en termes de personnel, de technologies ou de couverture géographique, Rely rassemblera une combinaison unique d’expertises pour fournir des solutions et des projets à échelle industrielle allant des études préliminaire aux activités d’exploitation et de maintenance. En outre, la plateforme d’innovation de Rely, développera de nouvelles solutions, des technologies et des produits propriétaires qui permettront une amélioration constante des seuils économiques des projets bâtissant ainsi un pont entre les électrons verts et les molécules. »

« La création de Rely représente une étape importante de la mise en œuvre de notre stratégie et renforce notre positionnement sur nos futurs marchés. »

Chiffres clés – IFRS ajusté

(En millions €, sauf le RPA et les %)

T1 2023

T1 2022

Chiffre d’affaires

1 406,5

1 618,2

EBIT récurrent

107,3

107,3

Marge d’EBIT récurrent

7,6 %

6,6 %

Résultat net

80,0

72,5

Résultat dilué par action(1)

0,45 €

0,41 €


Prises de commandes

712,7

551,7

Carnet de commandes

12 047,3

15 632,4

Les informations financières sont présentées selon le référentiel IFRS ajusté (voir Annexe 8.0 pour la définition complète). Le rapprochement entre les agrégats IFRS et non-IFRS est fourni en Annexe.


  1. Le résultat dilué par action du premier trimestre 2023 et celui du premier trimestre 2022 a été calculé en utilisant le nombre moyen pondéré d’actions en circulation, soit respectivement 179 302 927 et 178 618 684.

Principales informations financières – IFRS

(En millions €, sauf le RPA)

T1 2023

T1 2022

Chiffre d’affaires

1 399,7

1 700,0

Résultat net

81,4

68,8

Résultat dilué par action(1)

0,45 €

0,38 €

  1. Le résultat dilué par action du premier trimestre 2023 et celui du premier trimestre 2022 a été calculé en utilisant le nombre moyen pondéré d’actions en circulation, soit respectivement 179 302 927 et 178 618 684.

Prévision pour l’exercice 2023 – IFRS ajusté

Chiffre d’affaires

5,7 – 6,2 milliards d’euros

Marge d’EBIT récurrent

6,7 % – 7,2 %

Taux d’imposition effectif

26 % – 30 %

Les informations financières sont présentées selon le référentiel IFRS ajusté (voir Annexe 8.0 pour la définition complète). Le rapprochement entre les agrégats IFRS et non-IFRS est fourni en Annexe.

Conférence téléphonique

Technip Energies organisera une conférence téléphonique et une diffusion web sur les résultats du premier trimestre 2023, le jeudi 4 mai 2023, à 13h00 CET. Numéros de téléphone :

France :

+33 1 70 91 87 04

Royaume-Uni :

+44 1 21 281 8004

États-Unis :

+1 718 705 87 96

Code de la conférence :

880901

L’événement sera diffusé simultanément en ligne et est accessible à l’adresse suivante : T.EN Q1 2023 Webcast

À propos de Technip Energies

Technip Energies est une société d’ingénierie et de technologies de premier plan au service de la transition énergétique, avec des positions de leader dans le Gaz Naturel Liquéfié (GNL), l’hydrogène et l’éthylène et avec une présence forte sur les marchés en croissance de l’hydrogène bleu et vert, la chimie durable et la gestion du CO2. La Société bénéficie de son solide modèle de livraison de projet, soutenu par une offre étendue de technologies, de produits et de services.

Avec une présence dans 35 pays, nos 15 000 collaborateurs sont pleinement engagés à donner vie aux projets innovants de nos clients, en repoussant les limites du possible pour accélérer la transition énergétique vers un avenir meilleur.

Technip Energies est coté sur Euronext Paris avec des certificats de dépôt américains («ADR») négociés de gré-à-gré aux États-Unis.

Revue opérationnelle et financière

Prises de commandes, carnet de commandes et écoulement du carnet de commandes

Les prises de commandes ajustées du premier trimestre 2023 s’élèvent à 713 millions d’euros, soit un ratio de renouvellement du carnet de commandes de 0,5. Les commandes du premier trimestre sont constituées d’un contrat significatif pour le projet de GNL électrifié Xi’An LNG en Chine, un contrat significatif d’équipement propriétaire d’éthylène pour le complexe pétrochimique de Ras Laffan pour QatarEnergy et CPChem au Qatar, un contrat FEED pour le projet d’unité de captage du carbone de Calpine au Texas aux Etats-Unis, un contrat FEED pour le plus grand projet d’hydrogène bas-carbone au monde pour l’usine d’ExxonMobil à Baytown au Texas aux Etats-Unis, un contrat FEED pour Arcadia eFuels pour la première usine commerciale d’eFuels au monde destinée à la production de carburants durables pour l’aviation au Danemark, un contrat FEED pour le projet de carburant durable pour l’aviation, DRAGON, de LanzaTech au Royaume-Uni ainsi que d’autres études, contrats de service et projets plus petits.

Le carnet de commandes ajusté a diminué de 23 % en glissement annuel pour atteindre 12 047 millions d’euros, ce qui équivaut à 1,9 fois le chiffre d’affaires de l’exercice 2022.

(En millions €)

T1 2023

T1 2022

Prise de commandes ajustée

712,7

551,7

Livraison de projet

127,1

293,1

Technologie, produits et services

585,6

258,6

Carnet de commandes ajusté

12 047,3

15 632,4

Livraison de projet

9 832,1

14 427,1

Technologie, produits et services

2 215,3

1 205,3

Le rapprochement entre les agrégats IFRS et non-IFRS est fourni en Annexe.

Le carnet de commandes ajusté au 31 mars 2023 a été impacté par un effet de change de -147,9 millions d’euros.

Le tableau ci-dessous présente l’écoulement du carnet de commandes estimé au 31 mars 2023.

(En millions €)

Exercice 2023 (9M)

Exercice 2024

Exercices 2025

et ultérieurs

Carnet de commandes ajusté

4 510,4

3 749,6

3 787,4


Performance financière de la Société

Compte de résultat ajusté

(En millions €, sauf les %)

T1 2023

T1 2022

Variation en %

Chiffre d’affaires ajusté

1 406,5

1 618,2

(13%)

EBITDA ajusté

130,9

132,3

(1%)

EBIT récurrent ajusté

107,3

107,3

—%

Éléments non récurrents

(11,5)

3,5

N/A

EBIT

95,8

110,8

(14%)

Produits (charges) financiers, nets

20,4

(5,0)

N/A

Résultat (perte) avant impôt sur le résultat

116,2

105,8

10%

Produit/(charge) d’impôt

(33,0)

(30,6)

8%

Résultat (perte) net

83,2

75,2

11%

Résultat (perte) net attribuable aux participations ne donnant pas le contrôle

(3,2)

(2,7)

19%

Résultat (perte) net attribuable au Groupe Technip Energies

80,0

72,5

10%

Chiffres clés de l’activité commerciale

Livraison de projet – IFRS ajusté

(En millions €, sauf les % et pb)

T1 2023

T1 2022

Variation en %

Chiffre d’affaires

954,8

1 289,1

(26) %

EBIT récurrent

77,3

90,0

(14) %

Marge d’EBIT récurrent %

8,1 %

7,0 %

110 pb

Les informations financières sont présentées selon le référentiel IFRS ajusté (voir Annexe 8.0 pour la définition complète).

Le chiffre d’affaires ajusté du premier trimestre 2023 a diminué de 26 % par rapport à l’année précédente pour atteindre 954,8 millions d’euros. L’accélération continue de l’activité sur Qatar NFE et les volumes importants de projets dans l’aval, y compris l’éthylène, ont été plus que compensés par la baisse significative du chiffre d’affaires issu des projets de GNL en Russie après la finalisation de la phase de garantie de Yamal LNG et les activités de clôture en cours sur le projet Arctic LNG 2.

L’EBIT récurrent ajusté du premier trimestre 2023 a diminué de 14 % par rapport à l’année précédente pour atteindre 77,3 millions d’euros. La marge d’EBIT récurrent ajusté du premier trimestre 2023 a augmenté de 110 points de base par rapport à celle de l’année précédente pour atteindre 8,1 %, en raison d’une exécution solide des projets dans le GNL et le secteur aval en phase de finalisation.

Principaux faits opérationnels du premier trimestre 2023

Expansion de Qatar Energy North Field (Qatar)

  • Livraisons et installation d’équipements mécaniques. Lancement des activités de tuyauterie.

Eni Coral Sul FLNG (Mozambique)

  • Soutien et transfert progressif de l’exploitation et maintenance au client.

Sempra Energía Costa Azul LNG (Mexique)

  • Poursuite des activités de construction et des installations d’équipement importants.

bp Greater Tortue Ahmeyim FPSO (au large du Sénégal/de la Mauritanie)

  • Départ du FPSO de Chine via Singapour pour sa destination finale.

Projet d’expansion de la raffinerie MIDOR (Égypte)

  • 18 millions d’heures travaillées sans accident avec arrêt de travail.

HPCL rafinerie de Visakh (Inde)

  • Obtention du certificat mécanique pour la plus grande unité de production d’hydrogène et l’unité d’isomérisation du naphta.

Motor Oil Hellas – raffinerie de Corinthe (Grèce)

  • Nouveau complexe à la raffinerie de Corinthe en opération moins de 35 mois après la signature du contrat.

Usine de production d’oléfines de Long Son (Vietnam)

  • 30 millions d’heures travaillées sans accident avec arrêt de travail. Poursuite des travaux de pré-mise en service des installations pour les oléfines

Principaux faits commerciaux du premier trimestre 2023

Projet de GNL électrifié Xi’An LNG (Chine)

  • Technip Energies a remporté un contrat significatif1 auprès de Shaanxi LNG Reserves & Logistics Co. Ltd. pour le projet « Xi’An LNG Emergency Reserve & Peak Regulation » en Chine. Le contrat porte sur la conception du procédé, l’ingénierie d’avant-projet détaillée, ainsi que sur la fourniture d’équipements clés pour un seul train de GNL de 0,8 Mtpa. Ce contrat couvre également les services techniques pour la construction, la mise en service, le démarrage et les essais de performance. L’usine utilisera la technologie de liquéfaction AP-SMR™ qui est bien adaptée au GNL de taille moyenne et dont les moteurs seront entièrement électriques, réduisant ainsi les émissions. Il s’agira de la plus grande unité de liquéfaction au monde utilisant un seul compresseur à réfrigérant mixte entraîné par un moteur électrique, constituant ainsi une référence en termes de production de GNL bas-carbone.

Technologie, produits et services (TPS) – IFRS ajusté

(En millions €, sauf les % et pb)

T1 2023

T1 2022

Variation en %

Chiffre d’affaires

451,7

329,1

37 %

EBIT récurrent

46,0

30,2

52 %

Marge d’EBIT récurrent

10,2 %

9,2 %

100 pb

Les informations financières sont présentées selon le référentiel IFRS ajusté (voir Annexe 8.0 pour la définition complète).

Le chiffre d’affaires ajusté du premier trimestre 2023 a augmenté de 37 % par rapport à l’année précédente pour atteindre 451,7 millions d’euros, grâce à augmentation significative des volumes liés à la technologie et aux produits notamment les équipements propriétaires pour des projets d’éthylène ainsi que d’une solide activité des services d’ingénierie, y compris une augmentation marquée des travaux de pré-FEED et de FEED dans divers domaines de la transition énergétique. L’activité de services pour les projets de carburants renouvelables a également enregistré une forte croissance.

L’EBIT récurrent ajusté du premier trimestre 2023 a augmenté de 52 % par rapport à l’année précédente pour atteindre 46,0 millions d’euros. La marge d’EBIT récurrent ajusté du premier trimestre 2023 a augmenté de 100 points de base par rapport à l’année précédente, pour atteindre 10,2 %, bénéficiant d’une augmentation des volumes de l’activité Process Technology y compris l’octroi de licence et d’équipements propriétaires, ainsi qu’une augmentation des volumes liés aux activités d’engagement en amont et de services.

Principaux faits opérationnels du premier trimestre 2023

Extension de la raffinerie de produits renouvelables Neste, Rotterdam (Pays-Bas)

  • Campagne de mise en place des pieux terminée, travaux de génie civil en cours.

Expansion de la raffinerie de carburants renouvelables de Neste (Singapour)

  • Démarrage en cours.

PMC – Raffinerie de Karbala (Iraq)

  • Mise en service de la raffinerie en cours.

Développement de la technologie X1 Wind

  • Le prototype X30 d’éolienne offshore flottante installée dans les îles Canaries, a atteint une étape importante de son développement : la production de son premier kilowattheure (kWh) d’électricité.

Principaux faits commerciaux du premier trimestre 2023

QatarEnergy / CPChem – Projet de craqueur d’éthane au complexe pétrochimique de Ras Laffan (Qatar)

  • Technip Energies a remporté un contrat significatif pour la fourniture de fours de craquage propriétaires destinés au craqueur d’éthane de 2 100 kta du projet pétrochimique de Ras Laffan. L’attribution de ce contrat s’inscrit dans le cadre de notre stratégie d’engagement en amont avec QatarEnergy et CPChem, qui a abouti à la sélection de notre technologie d’éthylène propriétaire, et fait suite à la finalisation des études de conception (Process Design Package) pour notre technologie d’éthylène sous licence.

Projet de captage de carbone de Calpine (Etats-Unis)

  • Technip Energies en collaboration avec Shell Catalysts & Technologies et Zachry Group, a remporté un contrat FEED pour un projet de captage de carbone à Baytown, Texas, Etats-Unis. Le projet sera conçu pour capter 2 Mtpa de CO2, soit 95 % des émissions de CO2 issues des gaz de combustion traités par le Baytown Energy Center (BTEC) et une centrale électrique à cycle combiné au gaz naturel (CCGT). Technip Energies et Shell Catalysts & Technologies collaborent dans le cadre d’une alliance stratégique relative à la commercialisation, l’octroi de licences et l’exécution de projets, à partir de la technologie CANSOLV® de Shell pour le captage du CO2. Initiée en 2012, cette alliance a été récemment renforcée, pour mieux répondre à la croissance rapide du marché du captage et du stockage du carbone (CSC) et au besoin de solutions abordables et éprouvées.

Arcadia eFuels (Danemark)

  • Technip Energies a remporté un contrat FEED auprès d’Arcadia eFuels pour concevoir la première usine de taille commerciale de production de carburants d’aviation durables, située à Vordingborg, au Danemark. Arcadia eFuels utilisera de l’électricité renouvelable, de l’eau et du dioxyde de carbone biogénique pour produire des eFuels qui pourront être utilisés dans les moteurs traditionnels et les infrastructures de carburant liquide existantes. Ce FEED couvre l’ingénierie de la première usine eFuels qui produira environ 80 Mtpa de carburant durable pour l’aviation (eKerosene) et d’eNaphtha, en mobilisant des technologies déjà éprouvées. Il couvre également l’ingénierie d’une usine d’électrolyse de 250 MW pour produire de l’hydrogène vert. L’usine sera conçue avec une gamme de produits flexible nécessaires à la production d’eDiesel.

Projet Baytown d’ExxonMobil (Etats-Unis)

  • Technip Energies a remporté un contrat FEED pour le plus grand projet d’hydrogène bas-carbone au monde pour ExxonMobil à Baytown, Texas, Etats-Unis. Le complexe intégré produira environ un milliard de pieds cubes d’hydrogène bas-carbone par jour et capturera plus de 98 %, soit environ 7 millions de tonnes par an, des émissions de CO2 associées, ce qui en fait le plus grand projet de ce type au monde. Ainsi la réduction des émissions Scope 1 et 2 du complexe de Baytown peut atteindre jusqu’à 30%.

CNOOC / Shell Petrochemicals – Projet Huizhou Phase III – méga craqueur d’éthylène à empreinte carbone réduite (Chine)

  • Technip Energies a remporté un contrat pour une usine d’éthylène à empreinte carbone réduite auprès de CNOOC et Shell Petrochemicals Company Ltd. pour le projet Huizhou Phase III en Chine. Technip Energies fournit la technologie propriétaire et la conception du procédé pour l’unité d’éthylène de 1 600 KTA(1) de CSPC. Ce craqueur d’éthylène liquide est le premier à utiliser un four à faible teneur en CO2 et à électrifier les principaux compresseurs. L’usine devrait avoir des émissions de CO2 inférieures de 20 % à celles d’une installation conventionnelle similaire et sera en mesure de tirer le meilleur parti du réseau électrique qui se décarbone rapidement pour réduire les émissions de CO2 à l’avenir. En plus de la technologie du craqueur d’éthylène, du schéma de conception des fours à faibles émissions et de l’électrification des principaux compresseurs, Technip Energies fournira des technologies propriétaires clés, notamment un système de redressement intégré à la chaleur (HRS), des Ripple Trays™ et une unité de traitement de la soude caustique usée. Le craqueur utilise la technologie de four à bobines U et W Ultra Selective Conversion (USC®) de Technip Energies, sélectionnée en raison de sa haute efficacité énergétique et de ses rendements maximisés.

Projet COURANT d’hydrogène et d’ammoniac renouvelables (Canada)

  • Technip Energies s’est vu confié par Hy2gen la réalisation d’une étude pré-FEED pour son projet d’hydrogène et d’ammoniac renouvelables, nommé COURANT, situé à Baie-Comeau, Québec, au Canada. Hy2gen est un développeur mondial de projets d’usines d’hydrogène renouvelable, d’ammoniac renouvelable et d’e-carburants à base d’hydrogène. COURANT produira de produira de l’ammoniac renouvelable pour la production de matières premières décarbonées destinées à être utilisées au Québec. L’hydrogène sera produit au moyen d’électrolyseurs et l’azote sera produit dans une installation de séparation de l’air. L’énergie nécessaire au fonctionnement des deux usines sera fournie par l’hydroélectricité. La production d’ammoniac est donc neutre sur le plan climatique.

Corporate et autres éléments

Les coûts corporate, hors éléments non récurrents, se sont élevés à 16,0 millions d’euros au cours du premier trimestre 2023, plus élevé que celui du premier trimestre 2022 en raison de coûts supplémentaires associés aux projets stratégiques et aux initiatives de pré-développement. Les coûts corporate pour l’exercice 2023 devraient être plus élevés que pour l’exercice 2022 en raison de ces investissements ainsi que des coûts associés à l’offre d’actionnariat salarié (ESOP 2023) décrite ci-dessous.

Les charges non récurrentes ont représenté 11,5 million d’euros, liées aux écritures de deconsolidation de notre entité opérationnelle principale en Russie et notamment aux réserves de change sans flux de trésorerie.

Les produits financiers nets, qui s’élèvent à 20,4 millions d’euros, ont été positivement impactés par les intérêts financiers des dépôts à terme bénéficiant de l’augmentation des taux d’intérêts, partiellement compensés par les charges d’intérêts des obligations seniors non garanties.

Le taux d’imposition effectif sur une base IFRS ajustée s’est établi à 28,4 % pour le premier trimestre 2023 en ligne avec les prévisions de l’exercice 2023: de 26 % à 30 %.

Les charges d’amortissement se sont élevées à 23,6 millions d’euros, dont 16,5 millions d’euros sont liées à la norme IFRS 16.

La trésorerie nette ajustée au 31 mars 2023 s’établit à 2,8 milliards d’euros, par rapport à 3,1 milliards d’euros au 31 décembre 2022.

Le flux de trésorerie net ajusté a atteint (142,1) millions d’euros au cours du premier trimestre 2023. Le flux de trésorerie net hors variation du fonds de roulement de 263,6 millions d’euros s’établit à 121,5 millions d’euros bénéficiant d’une solide performance opérationnelle et d’une conversion d’EBIT récurrent ajusté continuellement élevée. Le flux de trésorerie s’élève après dépenses d’investissement, net, à 8,4 millions d’euros. Le flux de trésorerie d’exploitation ajusté a atteint (133,7) millions d’euros.

Informations relatives à la liquidité

Les liquidités ajustées totales de 4,2 milliards d’euros au 31 mars 2023 comprennent 3,5 milliards d’euros de liquidités et 750 millions d’euros de liquidités issues de la facilité de crédit renouvelable non utilisée, compensées par 80 millions d’euros de billets de trésorerie en circulation. La facilité de crédit renouvelable de la Société est disponible pour un usage général et sert de garantie pour le programme de billets de trésorerie de la Société. En décembre 2022, la Société a prolongé avec succès la facilité de crédit renouvelable d’un an jusqu’au 13 février 2026.

Offre d’actionnariat salarié ESOP 2023

Le 18 avril 2023, Technip Energies a lancé ESOP 2023, une opération d’actionnariat salarié proposée à environ 12.000 salariés éligibles dans 19 pays, avec l’objectif d’associer les collaborateurs à la création de valeur long-terme du groupe. Environ 90% des effectifs du Groupe auront ainsi la possibilité de participer.

L’offre est proposée dans le cadre du plan d’épargne groupe (PEG) et du plan d’épargne groupe international (PEGI) de Technip Energies. Elle sera réalisée par augmentation de capital, portant sur un maximum de 1,5 % du capital social, dans la limite du montant total de souscription de 30 millions d’euros. Les actions nouvelles porteront jouissance courante et seront entièrement assimilées aux actions existantes dès leur émission (Code ISIN: NL0014559478 TE).

Contacts

Relations investisseurs
Phillip Lindsay
Vice-président, Relations investisseurs

Tél. : +44 20 7585 5051

Email : Phillip Lindsay

Relations médias
Stella Fumey
Directrice des relations presse et de la communication digitale

Tél. : +33 1 85 67 40 95

Email : Stella Fumey

Read full story here

En savoir plus

AB InBev publie les résultats du premier trimestre 2023

Exécution cohérente de notre stratégie stimulant une croissance à deux chiffres des produits et des bénéfices


BRUXELLES–(BUSINESS WIRE)–AB InBev (Brussel:ABI) (BMV:ANB) (JSE:ANH) (NYSE:BUD):

Information réglementée et privilégiée1

« La dynamique de nos activités s’est maintenue au cours de ce trimestre, permettant de réaliser une hausse des produits de 13.2% grâce à une croissance des volumes et des produits par hl, ainsi qu’une augmentation de l’EBITDA de 13.6%. Nous poursuivons nos investissements sur le long terme et ces résultats renforcent notre confiance dans la résilience de la catégorie bière, l’efficacité de notre stratégie et la capacité de notre plateforme à assurer une croissante rentable et constante. » – Michel Doukeris, CEO, AB InBev

Produits totaux

+ 13.2%

Les produits ont augmenté de 13.2%, avec une hausse des produits par hl de 12.4%.


15.4% d’augmentation pour les produits combinés de nos marques mondiales, Budweiser, Stella Artois et Corona, en dehors de leurs marchés domestiques respectifs.


Environ 62% de nos produits réalisés via les plateformes numériques B2B, la base d’utilisateurs actifs mensuels de BEES atteignant 3.1 millions d’utilisateurs.


Plus de 100 millions d’USD de produits générés par notre écosystème direct-to-consumer.


Volumes totaux


+0.9%

Les volumes totaux ont augmenté de 0.9%, les volumes de nos propres bières affichant une hausse de 0.4% et les volumes des non-bières, une hausse de 3.6%.

EBITDA normalisé

+ 13.6%

L’EBITDA normalisé de 4 759 millions d’USD représente une hausse de 13.6%, avec un accroissement de la marge EBITDA normalisé de 13 points de base à 33.5%.


Bénéfice sous-jacent

1 310 millions d’USD

Le bénéfice sous-jacent (bénéfice normalisé attribuable aux porteurs des capitaux propres d’AB InBev hors impact de l’hyperinflation) était de 1 310 millions d’USD au 1T23, par rapport à 1 204 millions d’USD au 1T22.


BPA sous-jacent

0.65 USD

Le BPA sous-jacent était de 0.65 USD au 1T23, en hausse par rapport à 0.60 USD au 1T22.


1L’information ci-jointe constitue une information privilégiée au sens du Règlement (UE) N° 596/2014 du Parlement européen et du Conseil du 16 avril 2014 sur les abus de marché, et une information réglementée au sens de l’arrêté royal belge du 14 novembre 2007 relatif aux obligations des émetteurs d’instruments financiers admis à la négociation sur un marché réglementé. Pour consulter les mentions légales importantes et les notes sur la base de préparation, veuillez-vous référer à la page 14. 

Commentaires de la direction

Exécution cohérente de notre stratégie stimulant une croissance à deux chiffres des produits et des bénéfices

Nous avons réalisé une croissance des produits de 13.2%, en alliant une croissance des volumes de 0.9% et une croissance des produits par hl de 12.4%, stimulée par des actions en termes de prix, la premiumisation constante et d’autres initiatives de gestion des produits. L’EBITDA a augmenté de 13.6%, avec un accroissement de la marge de 13 points de base, malgré les coûts défavorables attendus des matières premières et tout en augmentant nos investissements commerciaux et de marketing dans nos marques. Le bénéfice par action sous-jacent en USD a augmenté de 8.7%.

Progression de nos priorités stratégiques

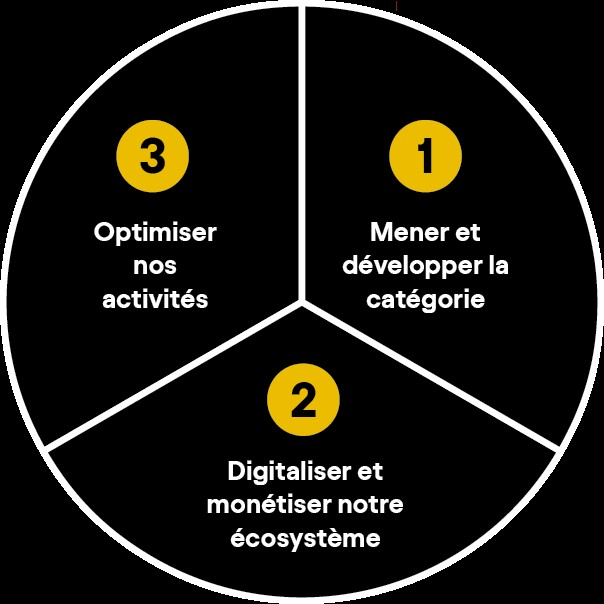
Nous continuons à mettre en œuvre et à investir dans les trois piliers stratégiques clés afin de réaliser une croissance constante et d’assurer une création de valeur à long terme.

Mener et développer la catégorie :

Au cours de ce trimestre, nous avons réalisé une croissance généralisée des volumes totaux de 0.9%, affichant une croissance des volumes et des produits sur plus de 60% et 80% de nos marchés, respectivement.

Digitaliser et monétiser notre écosystème :

BEES a réalisé environ 8.2 milliards d’USD en valeur brute des marchandises, une hausse de 32% par rapport au 1T22, 62% de nos produits étant générés par nos canaux numériques B2B. BEES Marketplace est opérationnelle sur 15 marchés et a généré environ 1.2 milliards d’USD en valeur brute des marchandises annualisée, et parmi les consommateurs de BEES, 59% sont également acheteurs Marketplace.

Optimiser nos activités :

L’EBITDA a augmenté de 13.6%, avec un accroissement de la marge de 13 points de base, favorisé par une affectation rigoureuse des ressources et une gestion des frais généraux.

Mener et développer la catégorie

Nous utilisons cinq leviers éprouvés et évolutifs pour favoriser l’expansion de catégorie :

  • Catégorie inclusive : Grâce à l’attention portée aux innovations en matière de marques, d’emballages et de produits, nous avons poursuivi l’accroissement du pourcentage moyen de consommateurs effectuant des achats dans notre portefeuille de marques, selon nos estimations. Cette hausse de la participation a été la plus marquée sur nos marchés émergents.
  • Supériorité core : Notre portefeuille mainstream a réalisé une croissance des produits d’un peu plus de 10% et a réalisé un gain de part de marché sur 75% de nos marchés clés, selon nos estimations.
  • Développement des occasions : Notre portefeuille mondial de bières sans alcool a enregistré une hausse des produits de plus de 30%, notre performance ayant été stimulée par Budweiser Zero au Brésil et aux États-Unis, qui était la marque de bière sans alcool par volume #1 au 1T23, et la croissance de Corona Cero au Canada et en Europe. En outre, nos produits numériques direct-to-consumer nous permettent d’acquérir une connaissance plus approfondie de nos consommateurs, entraînant le développement de nouvelles occasions de consommation, telles que Brahma Soccer Wednesday’s et Corona Sunsets.
  • Premiumisation : Notre portefeuille de bières above core a enregistré une croissance des produits d’environ 15%, grâce au maintien d’une croissance à deux chiffres de Michelob ULTRA aux États-Unis et au Mexique, et à une croissance à deux chiffres d’Original et de Spaten au Brésil. Nos marques mondiales ont augmenté leurs produits de 15.4% en dehors de leurs marchés domestiques, menées par Budweiser qui affiche une croissance de 17.8%, soutenues par la reprise de la demande des consommateurs en Chine et par une croissance continue en Inde. Stella Artois a enregistré une croissance de 13.3% et Corona, une croissance de 11.9%.
  • Beyond Beer : Notre activité mondiale Beyond Beer a généré plus de 325 millions d’USD de produits et a enregistré une hausse d’un chiffre dans le bas de la fourchette, la croissance mondiale ayant été partiellement atténuée par un secteur faible des seltzer à base de malt aux États-Unis. Au Brésil, Beats est parvenu à activer la demande au cours du retour du Carnaval et a enregistré une croissance des produits de plus de 75%. Aux États-Unis, dans le segment des boissons spiritueuses prêtes-à-boire, Cutwater et NÜTRL vodka seltzer ont enregistré ensemble une croissance des produits de plus de 50%.

Digitaliser et monétiser notre écosystème

  • Digitaliser nos relations avec plus de 6 millions de clients dans le monde : Au 31 mars 2023, BEES est opérationnelle sur 20 marchés, environ 62% de nos produits du 1T23 ayant été générés à travers les plateformes numériques B2B. Au 1T23, BEES a atteint 3.1 millions d’utilisateurs actifs mensuels et réalisé environ 8.2 milliards d’USD en valeur brute des marchandises, soit une croissance de 16% et 32% respectivement par rapport au 1T22. BEES Marketplace est opérationnelle sur 15 marchés, et parmi les clients de BEES, 59% sont également acheteurs Marketplace. Marketplace a généré environ 295 millions d’USD en valeur brute des marchandises provenant des ventes de produits tiers, soit une croissance de 34% par rapport au 1T22.
  • Se placer en tête des solutions DTC : Notre écosystème omnicanal direct-to-consumer (DTC) de produits numériques et physiques a généré plus de 330 millions d’USD de produits, soit une augmentation d’un chiffre dans le haut de la fourchette par rapport au 1T22. Nos produits DTC numériques, Zé Delivery, TaDa et PerfectDraft sont désormais disponibles sur 20 marchés, et ont généré plus de 100 millions d’USD de produits, représentant une croissance d’un peu plus de 10% par rapport au 1T22.

Optimiser nos activités

L’EBITDA a augmenté de 13.6%, avec un accroissement de la marge de 13 points de base, favorisé par une affectation rigoureuse des ressources et une gestion des frais généraux. Notre portefeuille d’obligations maintient un taux de coupon moyen pondéré très raisonnable d’environ 4% avant impôt, avec 95% du portefeuille à taux fixe. En reconnaissance de nos progrès vers le désendettement et de notre solide flux de trésorerie disponible, notre notation de crédit a récemment été amélioré, passant de Baa1 à A3 (Moody’s) et de BBB+ à A- (S&P).

Promouvoir nos priorités de développement durable

Nous continuons de déployer notre programme de développement durable afin de favoriser notre vision commerciale et de remplir notre objectif entrepreneurial. La collaboration est essentielle pour parvenir à un avenir plus durable et, ce trimestre, nous avons été désignés par le CDP comme l’un des meilleurs Supplier Engagement Leaders de 2022, en reconnaissance des mesures que nous prenons pour stimuler la décarbonisation à travers l’ensemble de notre chaîne d’approvisionnement.

Créer un avenir avec plus de célébrations

Grâce à la mise en œuvre cohérente de nos leviers d’expansion de catégorie, nous continuons de mener et développer la catégorie bière, ce qui a donné lieu à une croissance généralisée des volumes et des produits sur l’ensemble de nos marchés. La digitalisation et la monétisation de notre écosystème nous rapprochent plus que jamais de nos clients et consommateurs et nous poursuivons l’optimisation de nos activités en nous axant continuellement sur l’affectation stricte des ressources et l’efficacité quotidienne.

Nous investissons à long terme et poursuivons le développement de notre plateforme pour réaliser une croissance rentable constante. Notre portefeuille de marques en tête du secteur dans toutes les gammes de prix, notre empreinte géographique avantageuse et notre transformation numérique accélérée nous offrent une position idéale pour générer de la valeur pour nos parties prenantes et réaliser notre objectif de créer un avenir avec plus de célébrations.

Perspectives 2023

(i) Performance générale : Nous prévoyons une hausse de notre EBITDA conforme à nos perspectives à moyen terme, c’est-à-dire entre 4-8%, et une croissance de nos produits supérieure à celle de l’EBITDA grâce à une combinaison saine des volumes et des prix. Les perspectives pour l’EX23 reflètent notre évaluation actuelle de l’inflation et du contexte macroéconomique.

(ii) Coûts financiers nets : Les charges nettes d’intérêts liées aux retraites et les charges de désactualisation devraient se situer entre 200 et 230 millions d’USD par trimestre, en fonction de la fluctuation des devises et des taux d’intérêt. Pour l’EX23, le coupon moyen de la dette brute devrait se situer autour de 4%.

(iii) Taux d’imposition effectif (TIE) : Le TIE normalisé devrait se situer entre 27% et 29% au cours de l’EX23. Les perspectives relatives au TIE ne tiennent pas compte de l’impact d’éventuelles modifications futures de la législation.

(iv) Dépenses nettes d’investissement : Les dépenses nettes d’investissement devraient se situer entre 4.5 et 5.0 milliards d’USD au cours de l’EX23.

Tableau 1. Résultats consolidés (millions d’USD)

1T22

1T23

Croissance

interne

Volumes totaux (milliers d’hls)

139 344

140 548

0.9%

Nos propres bières

120 585

121 060

0.4%

Volumes des non-bières

17 945

18 587

3.6%

Produits de tiers

815

901

12.0%

Produits

13 235

14 213

13.2%

Marge brute

7 246

7 696

12.4%

Marge brute en %

54.8%

54.1%

-35 bps

EBITDA normalisé

4 486

4 759

13.6%

Marge EBITDA normalisé

33.9%

33.5%

13 bps

EBIT normalisé

3 294

3 503

14.9%

Marge EBIT normalisé

24.9%

24.6%

39 bps


Bénéfice attribuable aux porteurs des capitaux propres d’AB InBev

95

1 639

Bénéfice sous-jacent attribuable aux porteurs des capitaux propres d’AB InBev

1 204

1 310


Bénéfice par action (USD)

0.05

0.81

Bénéfice sous-jacent par action (USD)

0.60

0.65


Tableau 2. Volumes (milliers d’hls)

1T22

Scope

Croissance

1T23

Croissance interne

interne

Volumes totaux

Volumes de nos propres bières

Amérique du Nord

24 087

16

-250

23 853

-1.0%

-1.1%

Amériques du Centre

34 249

–

23

34 271

0.1%

-0.5%

Amérique du Sud

40 394

-7

– 101

40 286

-0.2%

-1.8%

EMEA

20 124

43

-210

19 958

-1.0%

-1.5%

Asie-Pacifique

20 288

–

1 826

22 114

9.0%

8.8%

Exportations Globales et Sociétés Holding

202

-52

-84

66

-55.7%

-56.5%

AB InBev au niveau mondial

139 344

–

1 204

140 548

0.9%

0.4%

Performance des marchés clés

États-Unis : Poursuite de la croissance des produits avec un EBITDA stable, malgré des coûts élevés

  • Performance opérationnelle : Les produits ont augmenté de 4.0%, les produits par hl affichant une progression de 5.6% menée par des initiatives de gestion des produits et une premiumisation continue. Nos ventes aux grossistes ont baissé de 1.6% et nos ventes aux détaillants ont diminué de 3.0%, une performance inférieure au secteur, selon nos estimations. L’EBITDA est resté stable.
  • Faits commerciaux marquants : Les performances du secteur brassicole se sont améliorées au 1T23, prouvant sa résilience malgré l’inflation actuelle. Nous continuons de mettre en œuvre notre stratégie commerciale, nos marques de bières above core et nos boissons « Beyond Beer » augmentant collectivement la part de nos produits. Notre portefeuille de bières above core a continué de gagner de la part de marché dans le segment, avec une croissance des volumes à un chiffre dans le bas de la fourchette. Dans le segment Beyond Beer, notre portefeuille de boissons spiritueuses prêtes-à-boire a enregistré une forte croissance des volumes à deux chiffres.

Mexique : Croissance à deux chiffres des produits et des bénéfices

  • Performance opérationnelle : Les produits ont augmenté d’environ 15% avec une croissance des produits par hl d’un peu plus de 10% stimulée par des actions en termes de prix et d’autres initiatives de gestion des produits. Nos volumes ont augmenté d’un chiffre dans le bas de la fourchette, surpassant le secteur, soutenus par les effets d’échelonnement dus à la date précoce de Pâques. L’EBITDA a augmenté d’un peu plus de 10%.
  • Faits commerciaux marquants : Nous avons enregistré une croissance des volumes généralisée dans tous les segments de prix, stimulée par la poursuite du développement de notre portefeuille et de la transformation numérique. Nos marques above core ont, une fois encore, stimulé notre croissance, permettant une hausse des volumes d’un peu plus de 10%, menée par Michelob ULTRA et Modelo. Nous avons poursuivi l’expansion de nos initiatives numériques et physiques DTC avec notre plateforme DTC numérique, TaDa, étant désormais opérationnelle dans plus de 50 villes et honorant en moyenne plus de 300 000 commandes par mois, et notre empreinte Modelorama étant encore élargie pour atteindre plus de 10 000 magasins.

Colombie : Maintien de la croissance des produits et des gains de part de consommation d’alcool malgré les pressions inflationnistes qui pèsent sur la demande des consommateurs

  • Performance opérationnelle : Les produits ont augmenté d’un chiffre dans la moyenne de la fourchette, avec une croissance des produits par hl d’un chiffre dans le haut de la fourchette, stimulée par des actions en termes de prix et d’autres initiatives de gestion des produits. Les volumes ont régressé d’un chiffre dans le bas de la fourchette, la demande globale des consommateurs ayant été impactée par les pressions inflationnistes. L’EBITDA a enregistré une baisse d’un chiffre dans le bas de la fourchette principalement en raison de l’impact négatif prévu des coûts des matières premières et des coûts de distribution élevés.
  • Faits commerciaux marquants : Nous continuons d’investir dans nos leviers d’expansion de catégorie pour mener et développer la catégorie, notre portefeuille de bière continuant d’afficher un gain de part de consommation totale d’alcool. Notre portefeuille mainstream en tête du secteur a stimulé nos performances, réalisant une croissance des produits d’un chiffre dans la moyenne de la fourchette, Poker enregistrant une performance particulièrement solide avec une croissance des volumes d’un chiffre dans le haut de la fourchette.

Brésil : Croissance à deux chiffres des produits et des bénéfices avec un accroissement de la marge

  • Performance opérationnelle : Les produits ont augmenté de 15.7%, les produits par hl affichant une progression de 12.9% menée par des initiatives de gestion des produits et une premiumisation continue. Les volumes ont augmenté de 2.5%, les volumes de bière enregistrant une hausse de 0.9%, représentant une part de marché stable, et les volumes de non-bière une hausse de 7.3%. L’EBITDA a augmenté de 26.5% avec un accroissement de la marge de 235 points de base.
  • Faits commerciaux marquants : Nos portefeuilles premium et super premium ont continué de surpasser le secteur, enregistrant une croissance des volumes d’environ 35%, menée par Original et Spaten. La croissance des volumes de non-bière a été stimulée par la performance de Guaraná Antarctica Zero et Pepsi Black et soutenue par l’expansion de la disponibilité du portefeuille grâce à BEES. BEES Marketplace a continué de développer des partenariats et la disponibilité de ses produits, atteignant plus de 700 000 clients, soit une augmentation de 70% par rapport au 1T22. Notre plateforme numérique DTC, Zé Delivery, a atteint 5 millions d’utilisateurs actifs mensuels, soit une hausse de 9% par rapport au 1T22.

Europe : Croissance à deux chiffres des produits et croissance à un chiffre dans le haut de la fourchette des bénéfices

  • Performance opérationnelle : Nos produits ont augmenté d’un peu plus de 10%, avec des volumes en ligne avec ceux du 1T22 et une hausse des produits par hl d’un peu plus de 10%, stimulée par des actions en termes de prix, la demande continue pour nos marques premium et la reprise dans le canal de la consommation hors domicile. L’EBITDA a progressé d’un chiffre dans le haut de la fourchette.
  • Faits commerciaux marquants : Nous avons poursuivi la premiumisation de notre portefeuille en Europe. Notre portefeuille de marques mondiales et super premium a réalisé une croissance des produits d’un peu plus de 10%, menée par Budweiser et Corona.

Afrique du Sud : Croissance des produits à un chiffre dans le haut de la fourchette avec des volumes trimestriels records

  • Performance opérationnelle : Les produits ont augmenté d’un chiffre dans le haut de la fourchette, avec une hausse des produits par hl d’un chiffre dans le haut de la fourchette et une croissance des volumes d’un chiffre dans le bas de la fourchette, une performance supérieure au secteur selon nos estimations. L’EBITDA a enregistré une baisse d’un chiffre dans le bas de la fourchette principalement en raison de l’impact négatif prévu des coûts des matières premières.
  • Faits commerciaux marquants : La dynamique de nos activités s’est maintenue, avec des volumes records au premier trimestre. Nos performances ont été stimulées par Carling Black Label, la marque de bière #1 dans le pays, enregistrant une croissance des produits de plus de 20%. Nos portefeuilles premium, super premium et Beyond Beer ont tous affiché une hausse des produits à deux chiffres.

Chine : Croissance à deux chiffres des produits et des bénéfices due à l’accélération de la demande des consommateurs

  • Performance opérationnelle : Les volumes ont augmenté de 7.4%, une performance supérieure au secteur selon nos estimations, l’environnement opérationnel dans nos régions et canaux de vente clés s’étant amélioré au cours du trimestre. Les produits par hl ont augmenté de 3.3%, menés par la premiumisation et des initiatives de gestion des produits, entraînant une croissance de 11% des produits. L’EBITDA a progressé de 13.2%.
  • Faits commerciaux marquants : Nous avons enregistré une croissance des volumes dans tous les segments de notre portefeuille, stimulée par la poursuite de nos investissements dans notre stratégie commerciale. Notre performance a été menée par nos marques premium et super premium qui ont enregistré une croissance des volumes d’environ 10%. Le déploiement et l’adoption de la plateforme BEES se sont accélérés, BEES étant désormais présente dans plus de 180 villes et représentant environ 40% de nos produits du mois de mars.

Faits marquants sur nos autres marchés

  • Canada : Les produits ont augmenté d’environ 15% avec une croissance des produits par hl d’un chiffre dans le haut de la fourchette, stimulée par les initiatives de gestion des produits et la premiumisation. Les volumes ont augmenté d’un chiffre dans la moyenne de la fourchette, une performance supérieure au secteur, soutenus par une comparaison favorable par rapport aux restrictions sanitaires mises en place au 1T22.
  • Pérou : Nous avons enregistré une croissance à deux chiffres des produits, avec une croissance des produits par hl d’un peu plus de 10%, menée par les actions en termes de prix et d’autres initiatives de gestion des produits. Les volumes ont augmenté d’un chiffre dans le bas de la fourchette.
  • Équateur : Nos produits ont augmenté d’un chiffre dans le haut de la fourchette, avec une croissance des volumes d’un chiffre dans le bas de la fourchette, soutenue par une comparaison favorable par rapport aux restrictions sanitaires imposées en janvier 2022. Nous continuons de mettre l’accent sur l’expansion de la catégorie bière et la stimulation de la premiumisation de nos marques above core, qui enregistrent une croissance des produits à deux chiffres.
  • Argentine : Les produits ont enregistré une croissance à un chiffre dans le haut de la fourchette, sur une base rapportée en USD, et de 100% sur une base interne, soutenue par les initiatives de gestion des produits dans un environnement hautement inflationniste. Les volumes ont régressé d’un chiffre dans le haut de la fourchette principalement en raison des pressions inflationnistes qui pèsent sur le pouvoir d’achat des consommateurs.
  • Afrique hors Afrique du Sud : Au Nigéria, nos produits ont régressé d’un chiffre dans la moyenne de la fourchette, avec une baisse des volumes de bières d’environ 20%, une performance correspondant à celle du secteur, selon nos estimations. La performance du secteur a été impactée par un manque temporaire de devise locale limitant la capacité des consommateurs à acheter des marchandises. Dans nos autres marchés, les produits totaux ont augmenté d’un chiffre dans le haut de la fourchette, sous l’impulsion de la Tanzanie, de l’Ouganda et du Ghana.
  • Corée du Sud : Les volumes ont enregistré une croissance à deux chiffres, soutenue par la solide performance de notre championne locale, Cass, une expansion continue de la part de marché et la poursuite de l’amélioration de l’environnement opérationnel. Les produits par hl ont augmenté d’un chiffre dans le bas de la fourchette, entraînant une croissance des produits d’un peu plus de 10%.

Compte de résultats consolidé

Tableau 3. Compte de résultats consolidé (millions d’USD)

1T22

1T23

Croissance

interne

Produits

13 235

14 213

13.2%

Coûts des ventes

-5 989

-6 517

-14.0%

Marge brute

7 246

7 696

12.4%

Frais de vente, dépenses administratives et autres frais généraux

-4 116

-4 344

-10.3%

Autres produits/(charges) d’exploitation

164

152

7.4%

Bénéfice d’exploitation avant éléments non sous-jacents

3 294

3 503

14.9%

Eléments non sous-jacents au-dessus de l’EBIT (incl. pertes de valeur)

-96

-46

Produits/(coûts) financiers nets

-1 192

-1 237

Produits/(coûts) financiers nets non sous-jacents

104

375

Quote-part dans le résultat des entreprises associées

55

50

Eléments non sous-jacents dans le résultat des entreprises associées

-1 143

–

Impôts sur le résultat

-524

-597

Bénéfice

499

2 048

Bénéfice attribuable aux participations ne donnant pas le contrôle

404

409

Bénéfice attribuable aux porteurs des capitaux propres d’AB InBev

95

1 639


EBITDA normalisé

4 486

4 759

13.6%

Bénéfice sous-jacent attribuable aux porteurs des capitaux propres d’AB InBev

1 204

1 310

Contacts

Investisseurs

Shaun Fullalove
Tél : +1 212 573 9287

E-mail : shaun.fullalove@ab-inbev.com

Maria Glukhova
Tél : +32 16 276 888

E-mail : maria.glukhova@ab-inbev.com

Cyrus Nentin
Tél : +1 646 746 9673

E-mail : cyrus.nentin@ab-inbev.com

Médias

Kate Laverge
Tél : +1 917 940 7421

E-mail : kate.laverge@ab-inbev.com

Ana Zenatti
Tél : +1 646 249 5440

E-mail : ana.zenatti@ab-inbev.com

Michaël Cloots
Tél : +32 497 167 183

E-mail : michael.cloots@ab-inbev.com

Read full story here

En savoir plus

Publicité

Topics

Publicité

Publicité

Don`t copy text!